
חֲדָשׁוֹת
כיצד ליצור אפליקציית ארנק דיגיטלי: מדריך מעמיק למייסדים
בעולם הדיגיטלי המהיר של ימינו, פיתוח אפליקציית ארנק דיגיטלי הפך לשינוי משמעותי עבור עסקים ברחבי העולם. ארנקים אלקטרוניים אלה מספקים למשתמשים את הנוחות של אחסון וניהול אמצעי התשלום שלהם בצורה מאובטחת בטלפונים החכמים שלהם, ובכך מפחיתים את הצורך בכרטיסים פיזיים ובמזומן. עם תעשיית הפינטק במגמת עלייה ועם הצפי לצמיחה שנתי משוער של 20.8% בין השנים 2023 ל-2030, פיתוח אפליקציית ארנק דיגיטלי אינו רק רעיון חדשני - זהו צעד חיוני עבור עסקים המעוניינים להישאר צעד אחד קדימה.
מדריך מקיף זה ילווה אתכם לאורך כל התהליך של יצירת אפליקציית ארנק דיגיטלי. נסקור הכל, החל מהגדרת המטרות שלכם ועד לטיפול באבטחה, התגברות על אתגרי פיתוח נפוצים והבטחת השקה חלקה. בין אם אתם מייסדי פינטק או עסק המעוניין להתרחב לתחום הארנקים הדיגיטליים, מאמר זה יספק תובנות חשובות וצעדים מעשיים שיעזרו לכם לבנות אפליקציית ארנק דיגיטלי מצליחה.
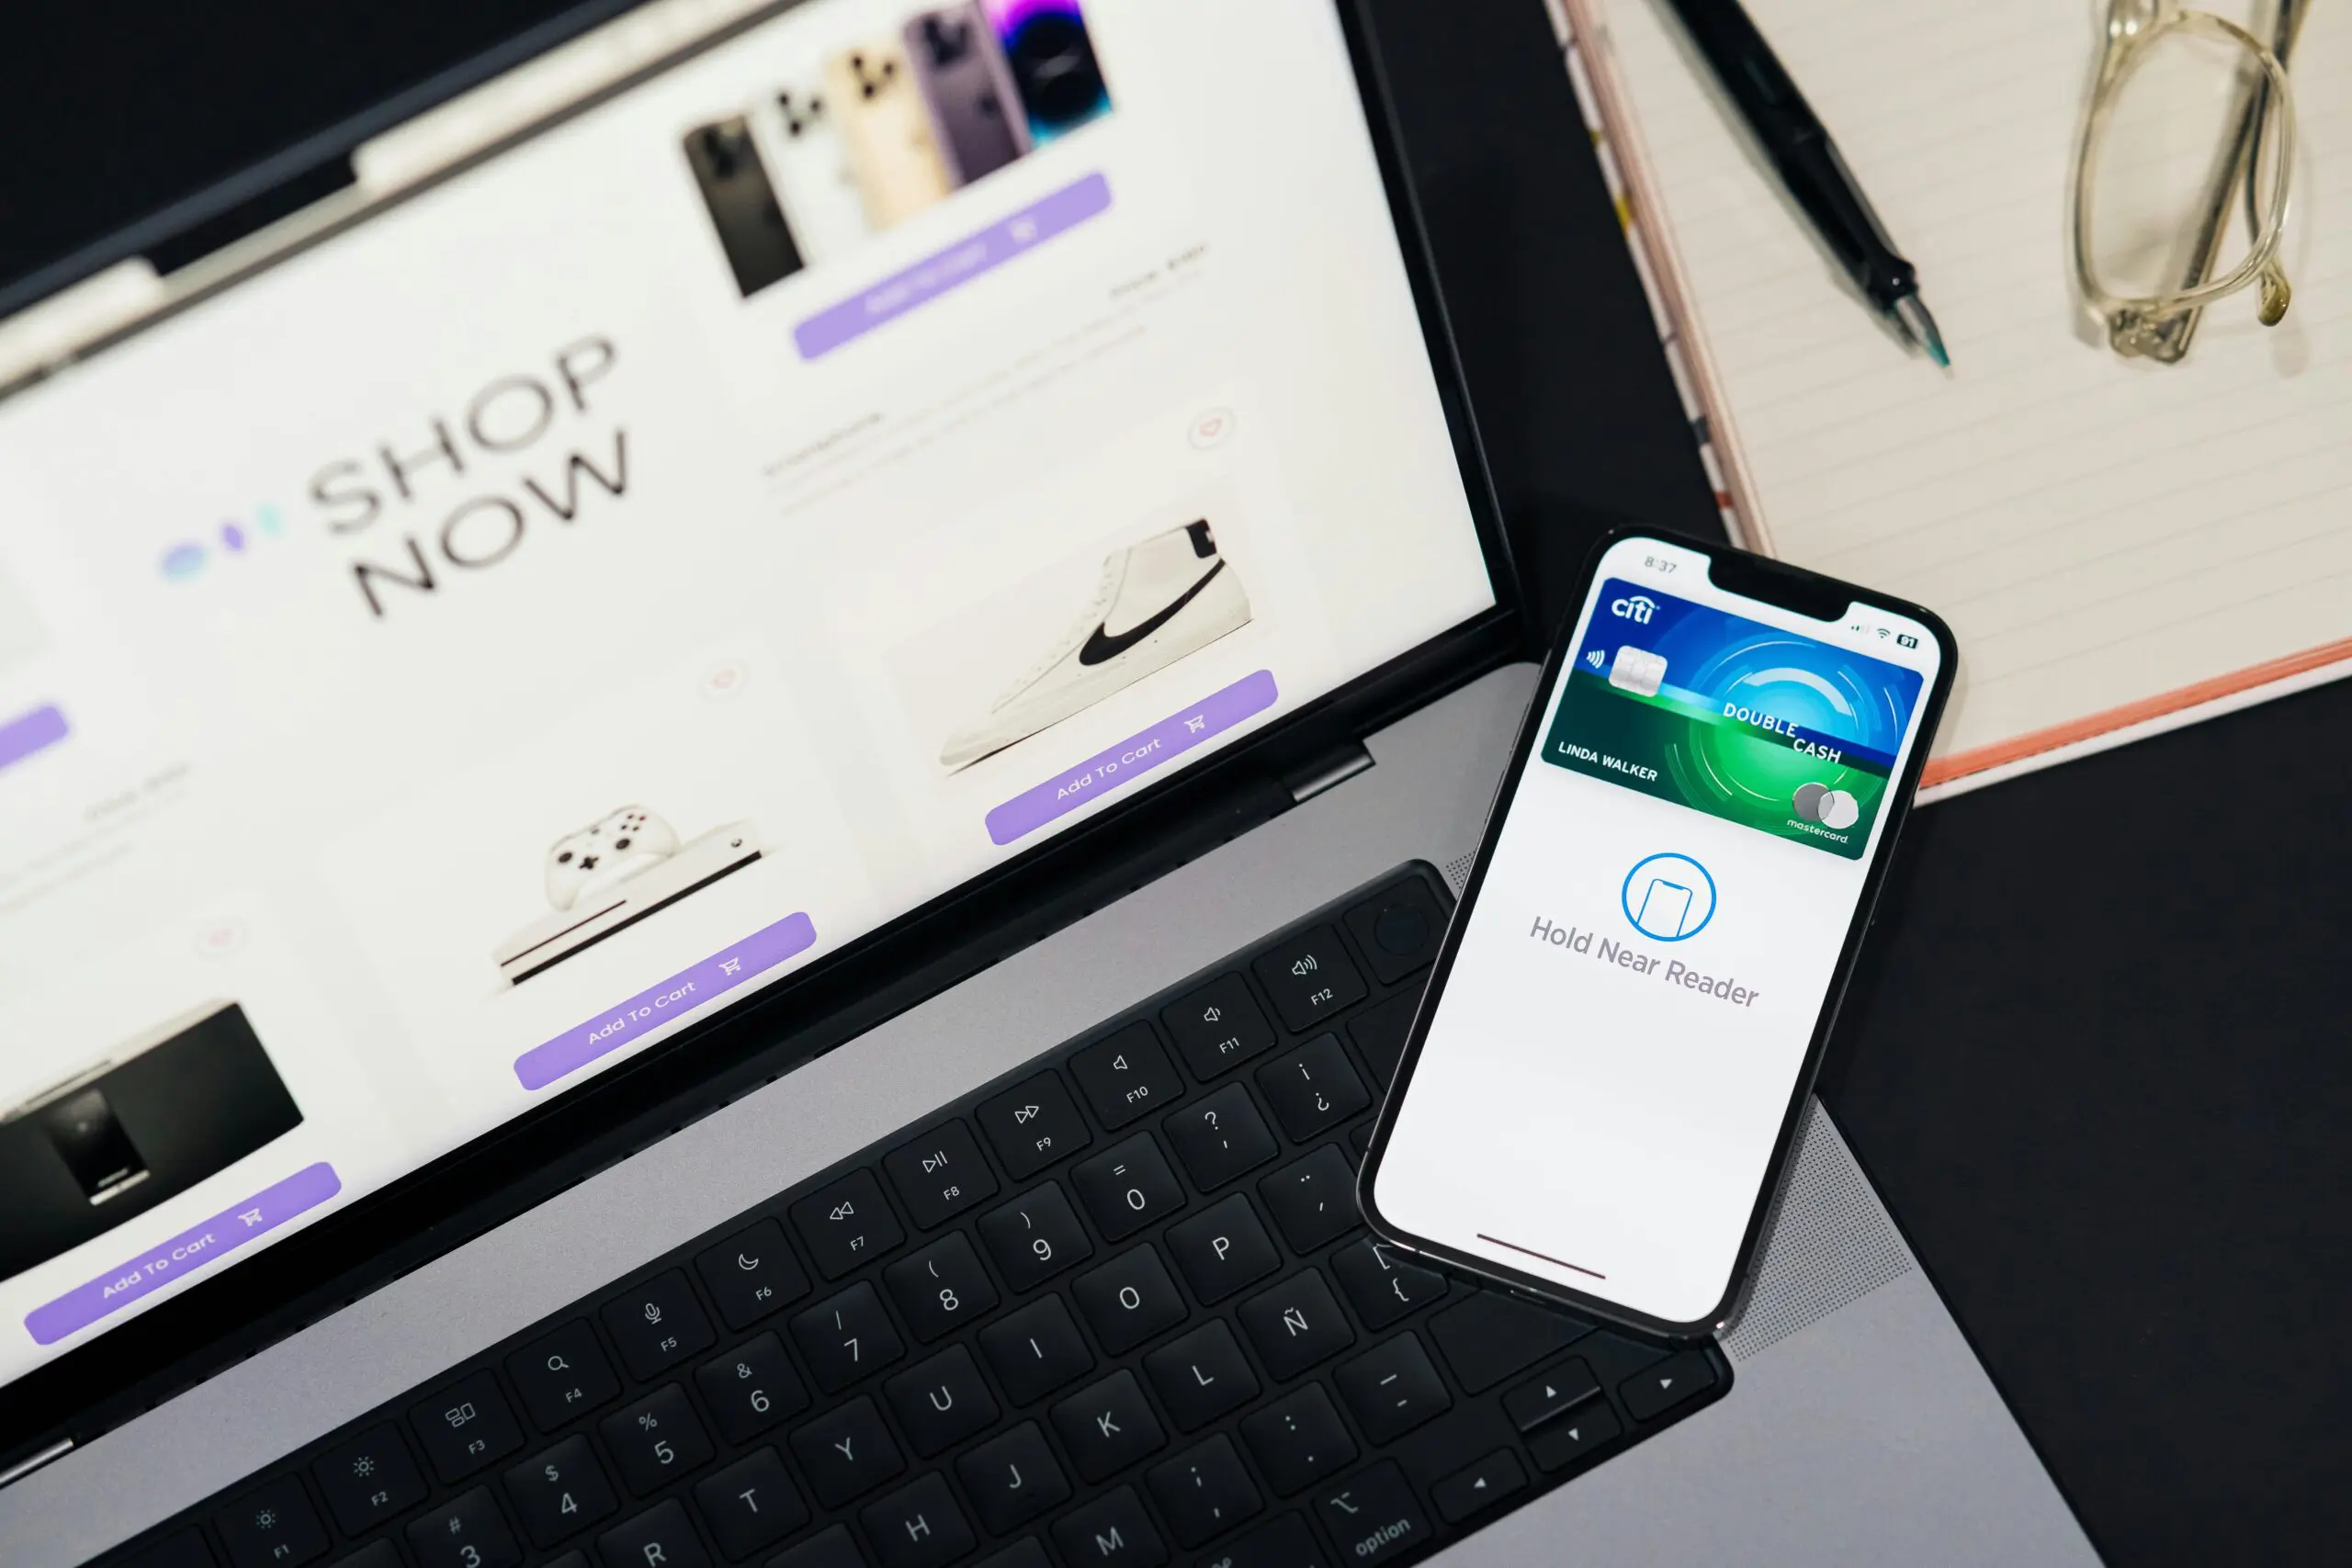
הבנת ארנקים דיגיטליים: מה הם וכיצד הם פועלים
ארנק דיגיטלי, המכונה גם ארנק אלקטרוני, הוא אפליקציה סלולרית או שירות מקוון המאפשר למשתמשים לאחסן ולנהל את פרטי התשלום שלהם בצורה מאובטחת. מטרת הארנק הדיגיטלי היא להחליף את הצורך בארנקים פיזיים על ידי מתן אפשרות למשתמשים לבצע עסקאות דיגיטליות - בין אם עבור רכישות, העברות או פעילויות פיננסיות אחרות - במהירות, בצורה מאובטחת ונוחה. במהלך השנים, ארנקים דיגיטליים הפכו לכלי חיוני במערכת האקולוגית של הפינטק, ומפשטים את האופן שבו אנשים מקיימים אינטראקציה עם כספם ושירותיהם הפיננסיים.
רכיבים מרכזיים של ארנק דיגיטלי
ארנק דיגיטלי תומך בדרך כלל במספר פונקציות מרכזיות התורמות לגמישותו ולמשיכה שלו למשתמשים. אלו כוללות:
כרטיסי אשראי וחיוב
אחד השימושים העיקריים של ארנק דיגיטלי הוא אחסון גרסאות דיגיטליות של כרטיסי אשראי וחיוב של המשתמש. זה מאפשר למשתמשים גישה לאמצעי התשלום שלהם באופן מיידי מבלי לשאת כרטיסים פיזיים. בעת ביצוע רכישה מקוונת או השלמת עסקה במסוף נקודת מכירה פיזי (POS), משתמשים יכולים לבחור את הכרטיס המאוחסן, והארנק יעבד את העסקה באמצעות פרטי הכרטיס.
כרטיסי נאמנות וכרטיסי מתנה
ארנקים דיגיטליים רבים מאפשרים למשתמשים גם לאחסן את כרטיסי הנאמנות והכרטיסים שלהם מקמעונאים שונים. במקום לשאת מספר כרטיסים פיזיים, משתמשים יכולים לשמור את כל כרטיסי החברות והכרטיסים שלהם בארנק הדיגיטלי שלהם. תכונה זו מייעלת את חוויות הקנייה ומקלה על צבירת נקודות, גישה להנחות או מימוש פרסים מבלי להזדקק לכרטיסים נפרדים.
פרטי חשבון הבנק
חלק מהארנקים הדיגיטליים המתקדמים מאפשרים למשתמשים לקשר את חשבונות הבנק שלהם ישירות לאפליקציה. זה מאפשר למשתמשים להעביר כספים, לבצע תשלומים או לבדוק את היתרות שלהם בזמן אמת. על ידי קישור חשבונות הבנק שלהם לארנק דיגיטלי, משתמשים יכולים גם להעביר כסף בין הארנק שלהם לחשבונות בנק מסורתיים בצורה חלקה.
זיהוי דיגיטלי
ארנקים דיגיטליים משמשים יותר ויותר לאחסון מסמכי זיהוי אישיים, כגון תעודות זהות דיגיטליות או רישיונות נהיגה. ארנקים אלה שימושיים במיוחד במדינות ובאזורים שבהם זיהוי דיגיטלי מאומץ לאימות מקוון, אישור זהות או אפילו בדיקות גיל. אחסון מאובטח של זיהוי אישי בארנק יכול להפחית את הצורך במסמכים פיזיים, ולהפוך את תהליכי האימות למהירים ויעילים יותר.
מטבעות קריפטוגרפיים
חלק מהארנקים הדיגיטליים מאפשרים למשתמשים גם לאחסן מטבעות דיגיטליים כמו ביטקוין, את'ריום או מטבעות קריפטוגרפיים אחרים. ארנקים אלה, המכונים לעיתים "ארנקי קריפטו", מתמחים בניהול נכסים מבוססי בלוקצ'יין. בנוסף לטיפול במטבעות פיאט מסורתיים (כגון דולר אמריקאי או אירו), ארנקים אלה מאפשרים למשתמשים לשלוח ולקבל מטבעות קריפטוגרפיים, לעקוב אחר יתרות קריפטו ואף לקיים אינטראקציה עם יישומי מימון מבוזרים (DeFi).
שיטות תשלום מעבר לכרטיסי אשראי
בנוסף לכרטיסים, ארנקים דיגיטליים יכולים לתמוך גם בשיטות תשלום חלופיות כגון העברות בנקאיות, PayPal או שירותי תשלום של צד שלישי כמו Google Pay או Apple Pay. אפשרויות אלו מגבירות את הגמישות של הארנק, ומאפשרות למשתמשים לבחור את אמצעי התשלום המועדף עליהם בהתבסס על העסקה המתבצעת.
מנויים וחברות
חלק מהארנקים הדיגיטליים מאפשרים למשתמשים לנהל את המנויים שלהם לשירותים כמו פלטפורמות סטרימינג, מנויים לחדר כושר או חשבונות חוזרים. על ידי אחסון וניהול של מנויים אלה בתוך הארנק, משתמשים יכולים לעקוב אחר תאריכי חידוש, לסקור היסטוריית תשלומים ואף לבטל שירותים בעת הצורך.
איך עובד ארנק דיגיטלי?
בבסיסו, ארנק דיגיטלי פועל על ידי אחסון מאובטח של פרטי תשלום ומתן ממשק פשוט למשתמשים להשלמת עסקאות פיננסיות. בואו נפרט כיצד הוא פועל:
-
- אחסון מידע. ארנקים דיגיטליים מאחסנים מידע תשלום בפורמט מוצפן, מה שמבטיח הגנה על נתונים רגישים כמו מספרי כרטיסי אשראי, מספרי סודי וקודי אבטחה. הארנק משתמש בטכנולוגיות הצפנה כדי להגן על מידע זה, ולעתים קרובות משלב אותו עם אימות רב-גורמי (MFA) כדי למנוע גישה לא מורשית.
- ביצוע תשלומים. משתמשים יכולים לבצע תשלומים באופן מקוון או לא מקוון. עבור תשלומים מקוונים, ארנקים דיגיטליים משולבים בדרך כלל עם פלטפורמות מסחר אלקטרוני, מה שמאפשר ביצוע תשלומים בלחיצה אחת. עבור תשלומים לא מקוונים, ארנקים דיגיטליים רבים משתמשים בטכנולוגיית תקשורת שדה קרוב (NFC) כדי לעבד תשלומים ללא מגע בחנויות פיזיות. NFC מאפשר לארנק לתקשר עם מסופי קופה המצוידים לקבלת תשלומים בארנק דיגיטלי.
- העברת כסף. ארנקים דיגיטליים רבים מאפשרים העברות כספים בין עמיתים (P2P). משמעות הדבר היא שמשתמשים יכולים לשלוח כסף לחברים או משפחה ישירות מהארנק, לעתים קרובות מבלי לשלם את העמלות הכרוכות בשירותי בנקאות מסורתיים. העברות יכולות להיות מיידיות, בהתאם לשירות ולאזור.
- תכונות אבטחה. אבטחה היא מאפיין קריטי בכל ארנק דיגיטלי. רוב האפליקציות משתמשות בהצפנה מתקדמת, טוקניזציה ואבטחה ביומטרית (כמו טביעת אצבע או זיהוי פנים) כדי להבטיח שהמידע הפיננסי של המשתמשים בטוח. טוקניזציה חשובה במיוחד משום שהיא מחליפה פרטי כרטיס רגישים בטוקן ייחודי, מה שמפחית את הסיכון לגניבת נתונים.
- סנכרון בין מכשירים. ארנקים דיגיטליים מסונכרנים בדרך כלל בין מספר מכשירים, כגון סמארטפונים, טאבלטים ושעונים חכמים. זה מאפשר למשתמשים לבצע תשלומים או לבדוק את המידע הפיננסי שלהם מכל מכשיר מחובר. ארנקים מבוססי ענן, בפרט, מציעים סנכרון חלק, ומבטיחים שהארנק תמיד מעודכן.
יתרונות השימוש בארנק דיגיטלי
ארנקים דיגיטליים מציעים מגוון יתרונות הן לצרכנים והן לעסקים:
- נוֹחוּתמשתמשים יכולים לאחסן את כל אמצעי התשלום, החברות והמידע האישי שלהם במקום אחד, ובכך לבטל את הצורך לשאת מספר כרטיסים או מסמכים. ביצוע עסקאות מהיר וקל יותר, בין אם באינטרנט או בחנות.
- בִּטָחוֹןארנקים דיגיטליים מציעים שכבות אבטחה מרובות, כולל הצפנה, טוקניזציה ואימות ביומטרי, המסייעים להגן על משתמשים מפני הונאה וגניבת זהות. תכונות אלו הופכות את הארנקים הדיגיטליים לחלופה בטוחה יותר לנשיאת כרטיסים פיזיים.
- נְגִישׁוּתניתן להשתמש בארנקים דיגיטליים בכל מקום עם גישה לאינטרנט. נגישות גלובלית זו הופכת אותם לנוחים מאוד עבור מטיילים, קונים בינלאומיים ועסקים הפועלים מעבר לגבולות.
- חסכוניעל ידי צמצום הצורך באמצעי תשלום פיזיים ובניירת, ארנקים דיגיטליים עוזרים לעסקים לחסוך בעמלות עסקה, עלויות הדפסה ותקורות אדמיניסטרטיביות.
- התאמה אישית ואינטגרציהניתן להתאים אישית ארנקים דיגיטליים כך שיכללו תכונות כמו תוכניות נאמנות, קופונים ותגמולים, מה שהופך אותם לכלי פיננסי רב-תכליתי עבור צרכנים ועסקים כאחד.
סוגי ארנקים דיגיטליים
ניתן לסווג ארנקים דיגיטליים לשני סוגים עיקריים בהתבסס על הפונקציונליות שלהם:
ארנקים חמים
אלו הם ארנקים מקוונים המחוברים לאינטרנט וניתן לגשת אליהם מכל מכשיר עם חיבור לאינטרנט. הם משמשים לעתים קרובות לנוחות, מכיוון שהם מאפשרים למשתמשים לבצע תשלומים והעברות מהירות. עם זאת, מכיוון שהם מחוברים לאינטרנט, הם עלולים להיות פגיעים יותר לניסיונות פריצה.
ארנקים קרים
ארנקים קרים, לעומת זאת, הם פתרונות אחסון לא מקוונים המשמשים לאחסון מטבעות קריפטוגרפיים ומידע רגיש. מכיוון שהם אינם מחוברים לאינטרנט, הם פחות פגיעים לפריצות ומציעים שכבת אבטחה נוספת. ארנקים קרים משמשים בדרך כלל לאחסון לטווח ארוך של נכסים דיגיטליים.
למה פיתוח אפליקציית ארנק דיגיטלי מועיל לעסק שלך
לפני שנתעמק בשלבים הטכניים של יצירת אפליקציית ארנק דיגיטלי, חשוב להבין את היתרונות המשמעותיים שאפליקציה כזו יכולה להביא לעסק שלך. החל משיפור קשרי לקוחות ועד אופטימיזציה של יעילות תפעולית, הנה כמה סיבות משכנעות מדוע כדאי לך לשקול בניית ארנק דיגיטלי:
הגברת מעורבות ונאמנות לקוחות
ארנקים דיגיטליים הופכים עסקאות למהירות, נוחות ובטוחות יותר. נוחות זו מגבירה את מעורבות המשתמשים בכך שהיא מאפשרת ללקוחות לבצע תשלומים בצורה חלקה, בין אם באינטרנט או בחנות. קלות הגישה ועיבוד בזמן אמת מסייעים בשיפור חוויית הלקוח, מה שיכול להוביל לנאמנות מוגברת ולרכישות חוזרות. בעולם דיגיטלי יותר ויותר, הצעת אמצעי תשלום חלק שומרת על העסק שלך תחרותי ובראש ובראש מעייניהם של הצרכנים.
צמצם את עלויות העסקה
ארנקים דיגיטליים יכולים לעזור לעסקים להפחית או לבטל רבות מהעלויות המסורתיות הכרוכות בטיפול במזומן ובעסקאות בכרטיסי אשראי, כגון עמלות עיבוד, תחזוקת כרטיס פיזי ועמלות בנק. באמצעות ארנק דיגיטלי, עסקים יכולים לייעל תהליכים פיננסיים, להפחית משימות אדמיניסטרטיביות ואף להימנע מעלויות הקשורות להונאה. המעבר לתשלומים דיגיטליים גם מאיץ את תהליך התשלום, ומשפר את היעילות התפעולית הכוללת.
השג תובנות צרכניות חשובות
אחד היתרונות העיקריים של ארנק דיגיטלי הוא שפע הנתונים שהוא מספק. על ידי ניתוח היסטוריית עסקאות, דפוסי הוצאות והעדפות לקוחות, עסקים יכולים לקבל תובנות חשובות לגבי התנהגות הצרכנים. ניתן להשתמש בתובנות אלו כדי לשפר קמפיינים שיווקיים ממוקדים, להתאים תוכניות נאמנות ולשפר את היצע המוצרים. עם גישה לנתונים אלה, עסקים יכולים לקבל החלטות מושכלות יותר המשפיעות ישירות על צמיחה ושימור לקוחות.
חיזוק האבטחה והגנה על נתוני המשתמש
ארנקים דיגיטליים מצוידים בתכונות אבטחה מתקדמות כגון הצפנה, אימות דו-שלבי (2FA) ואימות ביומטרי (למשל, טביעת אצבע או זיהוי פנים). אמצעים אלה מבטיחים שנתוני לקוחות רגישים מוגנים מפני גישה בלתי מורשית והונאה. על ידי אימוץ אמצעי תשלום מאובטח, עסקים יכולים לטפח אמון עם לקוחותיהם, דבר החיוני לשמירה על בסיס לקוחות נאמן ולבניית מוניטין איתן בשוק.
למשוך ולשמר לקוחות עם ערך מוסף
ארנק דיגיטלי משולב היטב יכול להציע יותר מסתם עיבוד תשלומים. על ידי שילוב תכונות כמו תגמולי נאמנות, הנחות והצעות בלעדיות, עסקים יכולים להשתמש באפליקציית הארנק הדיגיטלי שלהם ככלי לשיפור חוויית הלקוח ושימור הלקוחות. יתר על כן, ארנקים דיגיטליים מאפשרים אינטגרציה חלקה עם פלטפורמות מסחר אלקטרוני, ומעניקים לעסקים דרכים נוספות ליצור קשר עם לקוחות, החל מקידומי מכירות בתוך האפליקציה ועד למעקב אחר תגמולים. שירות בעל ערך מוסף זה יכול לעזור למשוך לקוחות חדשים תוך שמירה על מעורבות ונאמנות של לקוחות קיימים.
שלבים ליצירת אפליקציית ארנק דיגיטלי
בניית אפליקציית ארנק דיגיטלי כרוכה במספר שלבים מכריעים, שכל אחד מהם ממלא תפקיד מפתח בהבטחת הצלחת האפליקציה. החל מהגדרת מטרות האפליקציה ועד לשילוב אמצעי אבטחה והשקת המוצר, הנה פירוט מפורט של כל שלב בתהליך.
שלב 1: הגדירו את המטרות והתכונות שלכם
השלב הראשון בפיתוח אפליקציית ארנק דיגיטלי הוא הגדרת המטרות המרכזיות והתכונות המרכזיות של האפליקציה. שלב זה קריטי משום שהוא מניח את היסודות לכל הפיתוחים הבאים. השאלות שיש לקחת בחשבון בשלב זה כוללות:
- מהי המטרה העיקרית של הארנק הדיגיטלי? זה יכול לנוע בין פתרונות תשלום פשוטים, כמו אחסון פרטי כרטיס אשראי או חיוב, ועד פונקציונליות מתקדמת יותר כמו הצעת תשלומים בין עמיתים, פיצול חשבונות או אפילו אחסון מטבעות קריפטוגרפיים.
- מי קהל היעד שלך? הבנת קהל היעד שלכם תכתיב את העיצוב, התכונות והפלטפורמה שתבחרו. האם אתם מכוונים לדור המילניום המנוסה בטכנולוגיה ומשתמשים בארנקים דיגיטליים לכל דבר, או לעסקים המחפשים מערכות תשלום מאובטחות עבור לקוחותיהם?
- אילו תכונות תציע האפליקציה? חשבו מה מייחד את הארנק הדיגיטלי שלכם. האם משתמשים יוכלו לאחסן מספר אמצעי תשלום, כגון כרטיסי אשראי, כרטיסי מועדון ופרטי חשבון בנק? האם הוא יתמוך בהעברות כספים בין אנשים או יאפשר רכישות בתוך האפליקציה? ניתן לשקול גם תכונות כמו נקודות תגמול, הנחות ושילוב עם פלטפורמות מסחר אלקטרוני.
טיפ מקצועי: שלב זה צריך לכלול שלב גילוי מוצר. שלב זה מסייע באימות הרעיון שלכם, מבטיח שהאפליקציה עומדת בדרישות השוק ומזהה סיכונים או אתגרים פוטנציאליים לפני תחילת הפיתוח.
שלב 2: בחירת הפלטפורמה והטכנולוגיה הנכונות
לאחר הגדרת המטרות והתכונות שלכם, השלב הבא הוא בחירת הפלטפורמה ומערכת הטכנולוגיה עבור האפליקציה. ההחלטה האם לבנות אפליקציה מקורית ל-iOS, אנדרואיד או אפליקציה חוצת פלטפורמות תלויה במידה רבה בקהל היעד שלכם ובהעדפות המכשירים שלו.
- iOS לעומת אנדרואיד לעומת אינטרנט: אם קהל היעד שלכם משתמש בעיקר ב-iOS, בנייה עבור iPhone ו-iPad היא בחירה הגיונית. עם זאת, לאנדרואיד יש נתח שוק עולמי גדול יותר, במיוחד בשווקים מתעוררים. לחלופין, פתרון חוצה פלטפורמות כמו React Native יכול להיות בחירה חסכונית להגעה למשתמשים בשתי הפלטפורמות בו זמנית.
- שפות תכנות ומסגרות עבודה: עבור iOS, סביר להניח שתשתמשו ב-Swift, בעוד ש-Java או Kotlin הן האפשרויות המועדפות עבור אנדרואיד. עבור אפליקציות חוצות פלטפורמות, React Native או Flutter הן מסגרות מצוינות. מחסנית הטכנולוגיה הנכונה צריכה להציע גמישות, אבטחה וקלות אינטגרציה עם שירותים של צד שלישי כמו שערי תשלום וממשקי API בנקאיים.
טיפ מקצועי: בצעו ביקורת טכנולוגית (Tech Stack Audit) עם צוות הפיתוח שלכם כדי לבחור את הכלים המתאימים ביותר לפרויקט. זה יבטיח שהאפליקציה תוכל להתרחב ביעילות ולטפל בשדרוגי תכונות עתידיים ללא עיכובים משמעותיים.
שלב 3: עיצוב ממשק המשתמש (UI)
ממשק המשתמש (UI) הוא הפנים של אפליקציית הארנק הדיגיטלי שלך. מכיוון שמשתמשים מקיימים אינטראקציה ישירה איתו, ממשק המשתמש חייב להיות גם פונקציונלי וגם אינטואיטיבי. ממשק משתמש מעוצב היטב מוביל לחוויית משתמש חלקה יותר, מעודד שימור משתמשים ומשפר את שביעות הרצון הכוללת. הנה כמה שיקולים מרכזיים ליצירת ממשק משתמש יעיל:
עיצוב מינימליסטי
עיצוב נקי ופשוט מקל על הניווט באפליקציה. הימנעו מעומס מידע מיותר על המסך. התמקדו בתכונות החשובות ביותר כמו אפשרויות תשלום, היסטוריית עסקאות ופרטי חשבון.
נְגִישׁוּת
ודא שהאפליקציה ידידותית למשתמש לכל קבוצות הגיל והיכולות. זה כולל שימוש בסמלים ברורים, גופנים קריאים וניווט נגיש. לדוגמה, ודא שהכפתורים גדולים מספיק כדי שמשתמשים ניידים יוכלו ללחוץ עליהם בקלות.
גישת המובייל תחילה
מכיוון שרוב המשתמשים ניגשים לארנק הדיגיטלי דרך סמארטפונים, יש להתאים את האפליקציה למכשירים ניידים. משמעות הדבר היא עיצוב רספונסיבי, זמני טעינה מהירים וממשקים ידידותיים למגע.
מיתוג ואמון
ממשק המשתמש צריך גם לשקף את זהות המותג שלכם ולבנות אמון עם המשתמשים. זה יכול לכלול שילוב של לוגואים, ערכות צבעים וטיפוגרפיה מוכרים שמשתמשים מקשרים עם אבטחה ומקצועיות.
שלב 4: שילוב שערי תשלום
אחד ההיבטים הקריטיים ביותר בכל אפליקציית ארנק דיגיטלי הוא שילוב שער תשלום. זה מה שמאפשר למשתמשים לבצע עסקאות בתוך האפליקציה - בין אם הם מבצעים רכישות, מעבירים כסף לאחרים או מוסיפים כספים לארנק שלהם.
בבחירת שערי תשלום, יש לקחת בחשבון:
- שערי תשלום פופולריים: אפשרויות נפוצות כוללות את PayPal, Stripe, Braintree ו-Square. פלטפורמות אלו מבוססות היטב ומספקות תכונות אבטחה חזקות.
- תאימות אבטחה: שערי תשלום חייבים להיות תואמים לתקן PCI-DSS (תקן אבטחת נתונים של תעשיית כרטיסי התשלום) כדי להבטיח שמידע כרטיסי האשראי של המשתמשים יטופל בצורה מאובטחת. יש לוודא תמיד ששערי התשלום הנבחרים עומדים בתקני האבטחה העדכניים ביותר.
- אמצעי תשלום מרובים: ארנק דיגיטלי טוב תומך באפשרויות תשלום מרובות, כגון כרטיסי אשראי/חיוב, העברות בנקאיות ואפילו מטבעות דיגיטליים. הצעת מספר שיטות מגדילה את התועלת והאטרקטיביות של הארנק עבור מגוון רחב יותר של משתמשים.
שלב 5: הטמעת אמצעי אבטחה חזקים
אבטחה היא בעלת חשיבות עליונה בעת התמודדות עם נתונים פיננסיים רגישים. ארנק דיגיטלי מוצלח חייב לשלב מגוון מאפייני אבטחה כדי להגן על פרטי המשתמשים ולמנוע פעילויות הונאה. להלן אמצעי האבטחה העיקריים שיש ליישם:
אימות דו-שלבי (2FA)
הוספת שכבת הגנה נוספת על ידי דרישה ממשתמשים לאמת את זהותם באמצעות גורם שני - כגון קוד שנשלח לטלפון שלהם - מבטיחה שרק משתמשים מורשים יוכלו לגשת לחשבונות שלהם.
אימות ביומטרי
הטמע זיהוי טביעות אצבע או זיהוי פנים כדי להבטיח כניסות מאובטחות, המציעות למשתמשים גם נוחות וגם אבטחה.
הצפנה מקצה לקצה
כל הנתונים המועברים בין אפליקציית הארנק למערכות חיצוניות (כגון שערי תשלום) חייבים להיות מוצפנים באמצעות אלגוריתמים חזקים כדי למנוע יירוט נתונים.
טוקניזציה
שיטה זו כוללת החלפת מידע רגיש, כמו פרטי כרטיס אשראי, באסימון אקראי. גם אם האסימון יירט, אין לו ערך עבור נוכלים.
גילוי הונאה
הטמע מערכות לזיהוי התנהגות חריגה, כגון עסקאות גדולות או ניסיונות כניסה ממכשירים לא מזוהים, וסמן אותן לבדיקה.
שלב 6: בדיקה והפעלת הארנק הדיגיטלי שלך
לאחר כל עבודת הפיתוח, בדיקות יסודיות חיוניות כדי להבטיח שהארנק הדיגיטלי שלך מתפקד כמצופה. בדיקות מבטיחות שהאפליקציה מאובטחת, אמינה וידידותית למשתמש. סוגי בדיקות עיקריים כוללים:
בדיקות אבטחה
זהה פגיעויות פוטנציאליות וודא כי נתונים רגישים מוצפנים ומאוחסנים בצורה מאובטחת.
בדיקות שמישות
בדקו את קלות השימוש והניווט של האפליקציה. האם משתמשים יכולים לבצע בקלות פעולות כמו שליחת כסף, בדיקת יתרות וצפייה בהיסטוריית עסקאות?
בדיקות ביצועים
ודא שהאפליקציה יכולה להתמודד עם כמות גדולה של עסקאות ללא קריסות או עיכובים. מהירות ואמינות הן גורמים מרכזיים לארנק מוצלח.
לאחר שבדקתם את האפליקציה ביסודיות, הגיע הזמן להשקה. היו מוכנים לתיקוני באגים ראשוניים ולתמיכה לאחר ההשקה. לאחר ההשקה, המשיכו לאסוף משוב ממשתמשים ולעדכן את האפליקציה באופן קבוע.
שיקולי אבטחה מרכזיים עבור אפליקציית הארנק הדיגיטלי שלך
אבטחה היא דאגה קריטית בעת פיתוח אפליקציית ארנק דיגיטלי. מכיוון שאפליקציות אלו מאחסנות ומעבדות נתונים פיננסיים רגישים, הן מהוות מטרות עיקריות עבור פושעי סייבר. כדי להגן על המידע האישי והפיננסי של המשתמשים שלכם, חיוני ליישם אמצעי אבטחה חזקים לאורך כל פיתוח האפליקציה ומחזור החיים שלה. להלן פירוט מפורט של שיטות העבודה המומלצות שעליכם לשקול כדי להבטיח שאפליקציית הארנק הדיגיטלי שלכם מאובטחת:
אימות רב-גורמי (MFA)
אימות רב-גורמי (MFA) הוא תכונת אבטחה בסיסית המחזקת משמעותית את הגנת החשבון. על ידי דרישה ממשתמשים לאמת את זהותם באמצעות מספר שיטות, MFA מפחית את הסיכון לגישה לא מורשית גם אם שיטה אחת (למשל, סיסמה) נפגעה. MFA בדרך כלל כולל שניים או יותר מהגורמים הבאים:
- משהו שאתה יודע: סיסמה או קוד סודי.
- משהו שיש לך: קוד גישה חד-פעמי (OTP) שנשלח באמצעות SMS, דוא"ל או אפליקציית אימות (למשל, Google Authenticator).
- משהו שאתה: אימות ביומטרי (למשל, זיהוי טביעות אצבע, זיהוי פנים).
למה זה חשוב:
MFA מבטיח שגם אם סיסמת המשתמש נגנבת או נפגעה, תוקף עדיין יזדקק לגורמי אימות נוספים (שקשה יותר לגנוב או לשכפל) כדי לקבל גישה לחשבון. זה מפחית באופן דרמטי את הסיכויים להונאה או עסקאות לא מורשות.
שיטות עבודה מומלצות:
- תמיד דרוש MFA עבור פעולות רגישות כמו העברת כספים, שינוי פרטי חשבון או גישה לאמצעי תשלום מאוחסנים.
- לספק אפשרויות MFA גמישות, המאפשר למשתמשים לבחור את שיטת האימות המועדפת עליהם (SMS, דוא"ל, ביומטריה או אפליקציות אימות).
הצפנה מקצה לקצה
הצפנה מקצה לקצה (E2EE) חיונית לאבטחת נתונים רגישים כשהם עוברים ממכשיר המשתמש לשרתי האפליקציה ולהיפך. עם E2EE, הנתונים מוצפנים במכשיר המשתמש ומפוענחים רק בצד הנמען, מה שמבטיח שגם אם הנתונים יירטו במהלך השידור, לא ניתן יהיה לקרוא אותם או להתעסק בהם.
למה זה חשוב:
ארנקים דיגיטליים מטפלים במידע רגיש, כגון מספרי כרטיסי אשראי, פרטי חשבון בנק ונתוני זיהוי אישיים. אם נתונים אלה יירטו על ידי גורמים זדוניים במהלך השידור, הם עלולים לשמש לגניבת זהות, הונאה פיננסית או פעילויות זדוניות אחרות.
שיטות עבודה מומלצות:
- השתמשו באלגוריתמי הצפנה חזקים כגון AES-256 (תקן הצפנה מתקדם עם מפתחות של 256 סיביות) להצפנת נתונים רגישים.
- השתמש בפרוטוקולי SSL/TLS (Secure Sockets Layer/Transport Layer Security) להצפנת נתונים בין האפליקציה לנייד לשרת.
- ודא שכל שערי תשלום של צד שלישי המשולבים באפליקציה משתמשים גם ב-E2EE כדי להגן על נתוני המשתמש במהלך עסקאות.
ביקורות אבטחה תקופתיות
ביקורות אבטחה תקופתיות חיוניות לזיהוי פגיעויות פוטנציאליות ולהבטחת אבטחת האפליקציה שלכם ככל שהטכנולוגיה והאיומים מתפתחים. ביקורות אבטחה יכולות לסייע בחשיפת חולשות בקוד, בארכיטקטורה ובתשתית הבסיסית של האפליקציה, אשר עלולות להיות מנוצלות על ידי פושעי סייבר.
למה זה חשוב:
אפילו עם שיטות האבטחה הטובות ביותר, פגיעויות חדשות עלולות לצוץ עם הזמן עקב שינויים בטכנולוגיה, דרישות רגולטוריות או איומים מתעוררים. ביקורות תקופתיות מסייעות בזיהוי ולטפל בפגיעויות אלו לפני שניתן לנצל אותן.
שיטות עבודה מומלצות:
- לתזמן ביקורות פנימיות שגרתיות של קוד האפליקציה, התשתית ואמצעי האבטחה כדי להבטיח שהם עומדים בתקני התעשייה ובשיטות העבודה המומלצות.
- בצעו בדיקות חדירה כדי לדמות מתקפות סייבר ולזהות חולשות בהגנות של האפליקציה שלכם.
- ביקורות תאימותודאו שהאפליקציה עומדת במסגרות רגולטוריות חשובות, כגון PCI-DSS (תקן אבטחת נתונים של תעשיית כרטיסי התשלום) לטיפול בנתוני כרטיסי אשראי, או GDPR (תקנה כללית להגנה על נתונים) לניהול נתונים אישיים.
מגבלות עסקה
קביעת מגבלות עסקאות היא דרך פשוטה אך יעילה להפחית את הסיכונים הכרוכים בהונאה, במיוחד במקרה שחשבון של משתמש נפרץ. על ידי הגבלת סכום הכסף שניתן להעביר או למשוך במסגרת זמן מוגדרת, ניתן להגביל את הנזק הפוטנציאלי מפעילויות הונאה.
למה זה חשוב:
אם האקר מקבל גישה לחשבון של משתמש, ההשפעה הפיננסית הפוטנציאלית יכולה להיות משמעותית ללא מגבלות עסקאות. על ידי הגבלת סכום העסקה, אתם ממזערים את החשיפה של כספים במקרה של פרצה.
שיטות עבודה מומלצות:
- קבע מגבלות לכל עסקהקבעו מגבלה על הסכום המקסימלי שמשתמש יכול לשלוח או למשוך בעסקה אחת. לדוגמה, הגבילו העברות יומיות ל-$1,000.
- יישם מגבלות מצטברותהגבלת הסכום הכולל של עסקאות בפרק זמן נתון (למשל, יומי, שבועי או חודשי). זה מבטיח שמשתמשים יוכלו להעביר או למשוך רק סכום מסוים בפרק זמן מוגדר, ללא קשר למספר העסקאות הבודדות שהם מבצעים.
- השתמש בספי סיכוןעבור עסקאות בעלות ערך גבוה, דרוש מהמשתמשים לעבור בדיקות אבטחה נוספות (למשל, 2FA, אימות ביומטרי).
גילוי הונאות בזמן אמת
בנוסף למגבלות עסקאות, שילוב מנגנוני זיהוי הונאות בזמן אמת הוא מרכיב חיוני באפליקציית ארנק דיגיטלי מאובטח. על ידי ניטור מתמיד של עסקאות, ניתן לזהות התנהגות או דפוסים חריגים שעשויים להצביע על פעילות הונאה.
למה זה חשוב:
נוכלים משתמשים לעתים קרובות בחשבונות גנובים כדי לבצע עסקאות במהירות, לפני שלמשתמשים או לעסק יש הזדמנות להגיב. ניטור בזמן אמת מסייע בזיהוי דפוסים חשודים, כגון הרגלי הוצאות חריגים, ניסיונות כניסה ממיקומים לא מוכרים או ניסיונות כניסה כושלים מרובים.
שיטות עבודה מומלצות:
- ניתוח התנהגותימעקב אחר דפוסים כגון מיקומי התחברות, כתובות IP ותדירות הוצאות. אנומליות בדפוסים אלה (למשל, משתמש שמבצע פתאום עסקאות גדולות ממדינה אחרת) אמורות להפעיל התראות.
- מודלים של למידת מכונההשתמשו בבינה מלאכותית ולמידת מכונה כדי לנתח נתוני עסקאות ולזהות דפוסי הונאה שעשויים להיות מורכבים מדי עבור שיטות מסורתיות.
- ניטור עסקאות: הגדר התראות אוטומטיות עבור עסקאות בסיכון גבוה או כאשר חורגים מספים מסוימים (למשל, משתמש מעביר סכומי כסף גדולים לנמען חדש).
אחסון נתונים מאובטח
הבטחת אחסון מאובטח של נתונים רגישים חשובה לא פחות מאבטחתם במהלך ההעברה. נתונים המאוחסנים במסד הנתונים של האפליקציה או בשרתי ענן חייבים להיות מוצפנים ומוגנים כדי למנוע גישה בלתי מורשית.
למה זה חשוב:
אפליקציות ארנק דיגיטליות מאחסנות לעיתים קרובות נתונים רגישים, כגון אמצעי תשלום, פרטי זיהוי אישיים והיסטוריית עסקאות. אם תוקפים מקבלים גישה למערכות ה-backend של האפליקציה, נתונים לא מוגנים עלולים להיפגע ולהיות בשימוש זדוני.
שיטות עבודה מומלצות:
- הצפנת נתוניםהשתמש בטכניקות הצפנה חזקות כמו AES-256 עבור נתונים מאוחסנים כדי להבטיח שגם אם מתרחשת פרצה, הנתונים יישארו בלתי קריאים ללא מפתח הפענוח.
- טוקניזציהבמקום לאחסן נתוני תשלום רגישים (למשל, מספרי כרטיסי אשראי), השתמשו באסימוניזציה כדי להחליף מידע רגיש באסימונים שנוצרו באופן אקראי ואינם מועילים אם יירטו אותם.
- בקרות גישההגבלת הגישה לנתונים רגישים על ידי יישום בקרות גישה מבוססות תפקידים (RBAC) כדי להבטיח שרק אנשי צוות מורשים יוכלו לגשת לחלקים מסוימים במסד הנתונים של האפליקציה.

שתפו פעולה עם Mobian לבניית אפליקציית הארנק הדיגיטלי שלכם
בְּ מוביאןאנו מתמחים בפיתוח אפליקציות ארנק דיגיטליות איכותיות, מאובטחות וידידותיות למשתמש. עם שנים של ניסיון במגזרי הפינטק והמדטק, הצוות שלנו מצויד בצורה מושלמת להפוך את חזון הארנק הדיגיטלי שלכם למציאות. בין אם אתם סטארט-אפ או עסק מבוסס, אנו מבינים את האתגרים הייחודיים הכרוכים בפיתוח אפליקציות פיננסיות ויכולים לספק פתרון מותאם אישית שעונה על הצרכים שלכם.
המומחיות שלנו בפיתוח ארנקים דיגיטליים
אנו נוקטים בגישה מעשית לבניית ארנקים דיגיטליים המספקים פונקציונליות ואבטחה כאחד. לצוות שלנו ניסיון מעמיק בפיתוח פתרונות פינטק, הכוללים הכל, החל מעיבוד תשלומים מאובטח ועד לשילוב אמצעי אבטחה מתקדמים כמו אימות רב-גורמי והצפנה מקצה לקצה. עם Mobian, אפליקציית הארנק הדיגיטלי שלכם תתוכנן להתמודד עם רמות נפח העסקאות הגבוהות ביותר תוך שמירה על חוויית משתמש חלקה.
כיצד אנו יוצרים אפליקציות ארנק דיגיטליות
התהליך שלנו נועד להבטיח שאפליקציית הארנק הדיגיטלי שלכם תהיה גם מאובטחת וגם ידידותית למשתמש כבר משורת הקוד הראשונה. אנו מתחילים בהבנת המטרות והקהל שלכם, ולאחר מכן ממשיכים להגדרת תכונות, בחירת מחסנית הטכנולוגיות המתאימה ויצירת ממשק משתמש מותאם אישית. אנו משלבים שערי תשלום מאובטחים, מבטיחים את רמת האבטחה הגבוהה ביותר ובודקים את האפליקציה ביסודיות לפני ההשקה.
למה מוביאן?
- מומחיות בפינטק ומדטק: אנו מביאים ניסיון של שנים בבניית אפליקציות מאובטחות וניתנות להרחבה בתעשיות מוסדרות מאוד.
- שילוב תשלום מאובטח: אנו נותנים עדיפות לאבטחה, ומשלבים שערי תשלום העומדים בתקנים בינלאומיים כמו PCI-DSS.
- התאמה אישית: אנו מבינים שכל עסק הוא ייחודי, ולכן אנו מציעים פתרונות מותאמים אישית לחלוטין, התואמים את יעדי העסק שלכם.
- תמיכה מקיפה: מהקונספט הראשוני ועד לעדכונים לאחר ההשקה, אנחנו כאן כדי לתמוך בצמיחה ובפיתוח של האפליקציה שלכם.
מַסְקָנָה
בניית אפליקציית ארנק דיגיטלי היא מיזם מרגש שיכול להביא יתרונות משמעותיים לעסקים ולמשתמשים כאחד. עם זאת, הדבר דורש תכנון קפדני, בסיס טכני איתן ודגש חזק על אבטחה. על ידי ביצוע השלבים המפורטים במדריך זה ושיתוף פעולה עם מפתחי אפליקציות מנוסים, תוכלו ליצור אפליקציית ארנק דיגיטלי מאובטחת וידידותית למשתמש שתענה על צרכי קהל היעד שלכם ותבלוט בשוק הפינטק התחרותי.
בין אם אתם רק מתחילים או רוצים לחדד את קונספט הארנק הדיגיטלי שלכם, קחו את הזמן לערוך מחקר מעמיק, תכננו בקפידה ותעדפו את האבטחה בכל שלב. בעזרת הגישה הנכונה וצוות ייעודי, אפליקציית הארנק הדיגיטלי שלכם יכולה להפוך לכלי בעל ערך שמניע מעורבות לקוחות ועסקים.
שאלות נפוצות
1. מהו ארנק דיגיטלי, וכיצד הוא פועל?
ארנק דיגיטלי, או ארנק אלקטרוני, הוא אפליקציה סלולרית המאחסנת גרסאות דיגיטליות של אמצעי תשלום כגון כרטיסי אשראי, כרטיסי חיוב וכרטיסי נאמנות. היא מאפשרת למשתמשים לבצע תשלומים מאובטחים ומהירים, להעביר כסף ולאחסן מידע אישי. ארנקים דיגיטליים משתמשים בהצפנה ובאימות ביומטרי כדי להבטיח אבטחה במהלך עסקאות.
2. האם ניתן לאחסן מטבעות קריפטוגרפיים בארנק דיגיטלי?
כן, חלק מהארנקים הדיגיטליים תומכים במטבעות קריפטוגרפיים כמו ביטקוין ואת'ריום. ארנקים אלה, המכונים ארנקי קריפטו, מאפשרים למשתמשים לשלוח, לקבל ולאחסן מטבעות דיגיטליים בצורה מאובטחת.
3. האם ארנקים דיגיטליים מאובטחים?
כן, ארנקים דיגיטליים משתמשים בתכונות אבטחה מתקדמות כגון הצפנה, טוקניזציה ואימות ביומטרי (למשל, טביעת אצבע או זיהוי פנים) כדי להגן על המידע הפיננסי של המשתמשים. עם זאת, חיוני לבחור ספק ארנקים אמין ומאובטח כדי למזער סיכונים.
4. האם ניתן להשתמש בארנק דיגיטלי לרכישות מקוונות ובחנויות?
כן, ניתן להשתמש בארנקים דיגיטליים הן לעסקאות מקוונות והן לעסקאות לא מקוונות. עבור רכישות מקוונות, ארנקים דיגיטליים מספקים לרוב אפשרויות תשלום בלחיצה אחת. עבור רכישות בחנות, ניתן להשתמש באמצעי תשלום ללא מגע כגון NFC (Near Field Communication) כדי לשלם באמצעות המכשיר הנייד שלך.
5. כיצד ארנקים דיגיטליים יכולים להועיל לעסקים?
ארנקים דיגיטליים מספקים לעסקים דרך נוחה לקבל תשלומים, להפחית עלויות עסקה ולהציע תוכניות נאמנות או מבצעים. בנוסף, ארנקים דיגיטליים עוזרים לעסקים לאסוף נתוני לקוחות יקרי ערך, בהם ניתן להשתמש כדי לשפר אסטרטגיות שיווק ומעורבות לקוחות.
6. האם אני צריך כרטיס פיזי כדי להשתמש בארנק דיגיטלי?
לא, אינך זקוק לכרטיס פיזי כדי להשתמש בארנק דיגיטלי. לאחר שתקשר את חשבון הבנק או כרטיס האשראי/חיוב שלך לארנק הדיגיטלי שלך, תוכל לבצע תשלומים ישירות מהאפליקציה מבלי שתצטרך לשאת כרטיסים פיזיים.
Ready to stop rebuilding and start shipping?
Most of our engagements start with a single conversation about where your current team is stuck. No pitch deck, no obligations.


